

分享|垃圾焚烧发行业发展现状、趋势及竞争格局
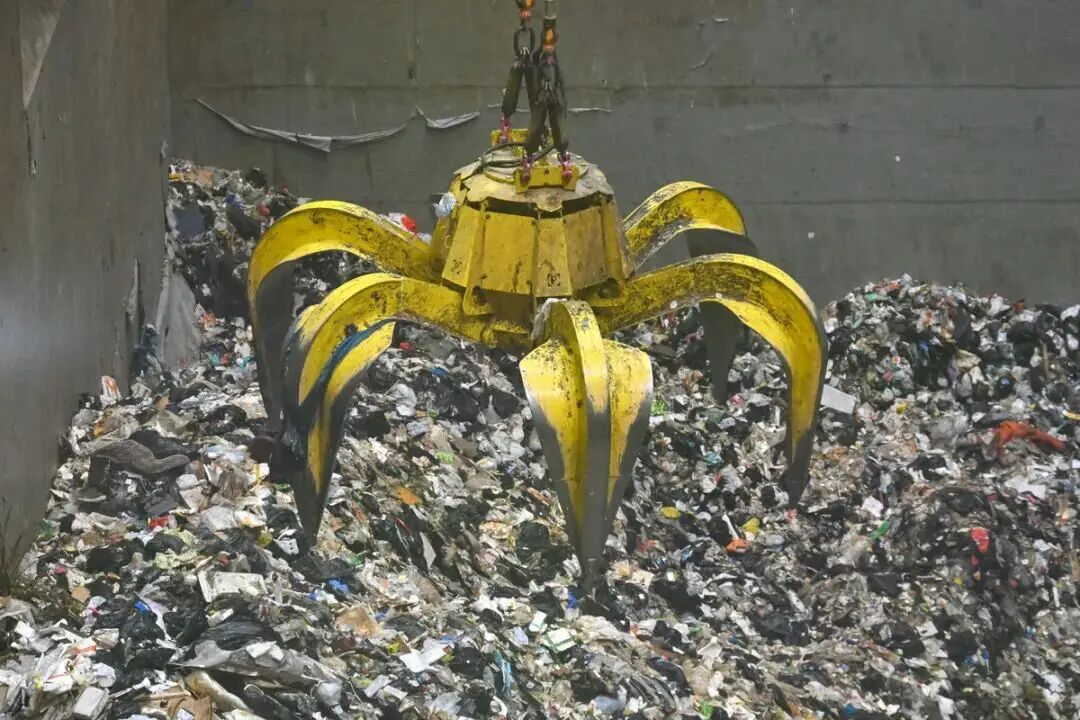
01、垃圾焚烧发电行业概述
我国持续处在城镇化进程中,城市规模不断扩大,城市经济实力持续增强。截至 2025 年,我国城镇人口从 2000 年 4.56 亿增长到 9.54 亿,人口城镇化率从2000 年 36.09%增长到 67.89%。
在此基础上,国务院于 2024 年 7 月印发《深入实施以人为本的新型城镇化战略五年行动计划》,就推进农业转移人口市民化作为新型城镇化首要任务,并提出目标,经过 5 年努力农业转移人口落户城市渠道进一步畅通,常住地提供基本公共服务制度进一步健全,协调推进潜力地区新型工业化城镇化明显加快,培育形成一批辐射带动力强的现代化都市圈,城市安全韧性短板得到有效补齐,常住人口城镇化率提升至接近 70%,更好支撑经济社会高质量发展。我国人口城镇化率将进一步上涨。
为匹配经济快速发展,满足生活垃圾逐年提升的处理需求,我国持续探索符合我国生活垃圾特点的无害化处理技术,主要为卫生填埋、堆肥和焚烧三种方式。同时,鉴于生活垃圾处理过程中普遍存在垃圾填埋场设计达标率偏低以致渗沥液、有害气体对周边环境污染严重或堆肥处理分选效率低、肥料质量差、市场销路不佳等问题,故焚烧方式逐步得到国家重视,成为最符合“减量化”、“无害化”和“资源化”要求的生活垃圾处理技术。
因此,垃圾焚烧发电作为政府鼓励的处理方式,占比逐年增加。《“十四五”全国城镇生活垃圾无害化处理设施建设规划》提到,“十三五”期间初步形成了新增处理能力为焚烧为主的垃圾处理发展格局。同时,也指出仍存在处理能力不足、中西部区域垃圾焚烧处理率及水平不足等问题,并提出到 2025 年底,全国城镇生活垃圾焚烧处理能力达到 80 万吨/日左右,城市生活垃圾焚烧处理能力占比 65%左右的总体目标。
我国生活垃圾焚烧发电项目建设持续推进,产能实现快速释放。以城市生活垃圾处理项目为例,截至 2024 年,我国城市生活垃圾焚烧无害化处理厂数量由2015 年仅 220 座增长至 739 座,年复合增长率达 14.41%。鉴于我国城镇化进程进入有序推进阶段,且城市生活垃圾处理相关政策逐步健全、技术趋于成熟,因此城市生活垃圾焚烧发电项目投资规模将在长期发展过程中保持平稳增长,以匹配城市生活垃圾处理需求。
02、垃圾焚烧发电行业发展现状
①城市生活垃圾焚烧处理覆盖区域逐步扩大至县城、乡镇
近年来,政府加大规划引导和政策支持力度,大力推行焚烧处理,进一步健全收运体系,推动生活垃圾处理能力显著提升,处理结构明显优化。“十三五”期间,全国新建垃圾无害化处理设施 500 多座,城镇生活垃圾设施处理能力超过127 万吨/日,较 2015 年增加 51 万吨/日,新增处理能力完成了“十三五” 规划目标,生活垃圾无害化处理率达到 99.2%,全国城市和县城生活垃圾基本实现无害化处理。
全国共建成生活垃圾焚烧厂 254 座,累计在运行生活垃圾焚烧厂超过500 座,焚烧设施处理能力 58 万吨/日。全国城镇生活垃圾焚烧处理率约 45%,初步形成了新增处理能力以焚烧为主的垃圾处理发展格局。
尽管如此,但目前我国城镇化水平仍处于快速提升阶段,同时乡村振兴及农村人居环境整治工作亦快速推进,农村生活垃圾逐步纳入城镇生活垃圾收运处理系统,这导致城镇生活垃圾产生量有较大增长。
然而垃圾焚烧处理能力仍有较大缺口,部分城市尚未建成焚烧设施,大多数县城焚烧处理能力仍有较大缺口。因此,随着生活垃圾清运网络逐步完善,同时在相关政策鼓励推动下,城市生活垃圾焚烧处理覆盖区域将进一步扩大。
②生活垃圾处理目标区域呈现项目多元化发展
城市生活垃圾处理方面,我国持续以匹配城镇化进程解决城市生活垃圾收集和处理突出问题为目标,推动我国生活垃圾焚烧发电行业健康有序发展,相关政策引导焚烧发电项目呈现大规模化发展趋势。
具体而言,根据国家统计局数据显示,2024 年我国城市生活垃圾焚烧发电厂单厂平均日处理能力达到 1,246.25 吨/日,较 2015 年的 995.82 吨/日大幅增加。《关于加强县级地区生活垃圾焚烧处理设施建设的指导意见》明确提出,要加快推进规模化生活垃圾焚烧处理设施建设。
东部等人口密集县级地区,生活垃圾日清运量达到建设规模化垃圾焚烧处理设施条件的,要加快发展以焚烧为主的垃圾处理方式,适度超前建设与生活垃圾清运量增长相适应的焚烧处理设施。鼓励城乡生活垃圾一体化处理,建设城乡一体规模化焚烧处理设施。随着城镇化步伐稳步向前,为匹配经济发展、城市生活垃圾处理需求增加和环保标准日趋严格,更符合环保标准、处理量更大的规模化生活垃圾焚烧发电项目成为主流。
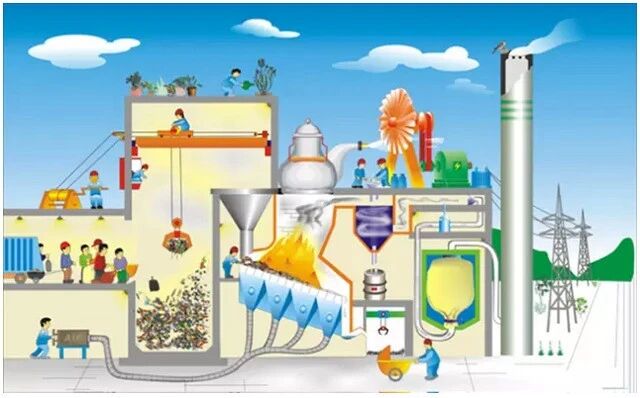
03、垃圾焚烧发电行业发展趋势
近年来,国家各项政策陆续出台,从长短期总体规划、建设标准要求、定价机制等多个方面给予垃圾焚烧发电行业明确规范和指引,为行业提供了良好的政策环境,引领行业更加科学、规范和高效发展。2016 年 3 月发布的《中华人民共和国国民经济和社会发展第十三个五年规划纲要》提到:健全再生资源回收利用网络,加强生活垃圾分类回收与再生资源回收的衔接,加快城镇垃圾处理设施建设,完善收运系统,提高垃圾焚烧处理率,建设完善垃圾发电上网政策。
2017 年 12 月,国家发展改革委、住房城乡建设部、国家能源局、环境保护部、国土资源部联合发布《关于进一步做好生活垃圾焚烧发电厂规划选址工作的通知》,要求从规范垃圾焚烧发电项目规划选址工作入手,对科学制定中长期专项规划、超前谋划项目选址、加快推进专项规划项目落地实施、定期实施评估考核和专项规划调整、全面公开规划选址相关信息,同时各部门在生活垃圾焚烧发电选址工作上需给予政策支持。
2019 年 1 月,中国国务院办公厅制定印发《“无废城市”建设试点工作方案》提出:持续提升固体废物减量化、资源化、无害化水平,多措并举加强生活垃圾资源化利用,建设资源循环利用基地,加强生活垃圾分类,推广可回收物利用、焚烧发电、生物处理等资源化利用方式。2019 年 4 月,住房和城乡建设部等 9 部门印发《关于在全国地级及以上城市全面开展生活垃圾分类工作的通知》提出:根据分类后的干垃圾产生量及其趋势,“宜烧即烧”,加快以焚烧为主的生活垃圾处理设施建设,切实做好垃圾焚烧飞灰处理处置工作。
2020 年 9 月,在联合国大会上发表重要讲话,向世界宣布我国力争于 2030 年前碳达峰,努力争取 2060 年前实现碳中和;2020 年四季度以来,中共中央、国务院及各部委等不断发布纲领和指导意见,不断强调碳中和任务:2020 年 10 月,中共中央发布的《“十四五”规划和 2035 年远景目标建议》,明确提出“十四五”期间单位国内生产总值能源消耗和二氧化碳排放分别降低 13.5%、18%,森林覆盖率提高到 24.1%的总目标。
2021 年 1 月,生态环境部发布的《碳排放权交易管理办法(试行)》规定了应当列入温室气体重点排放单位名录的企业标准,将全国碳排放权交易市场化,通过市场对碳排放量总量进行分配。2021 年 2 月,国务院发布《关于加快建立健全绿色低碳循环发展经济体系的指导意见》(国发[2021]4 号),明确指出:推进垃圾分类回收与再生资源回收“两网融合”,鼓励地方建立再生资源区域交易中心。
加快城镇生活垃圾处理设施建设,推进生活垃圾焚烧发电,减少生活垃圾填埋处理。以 2025 年和 2035年为节点,逐步实现碳排放达峰后稳中有降,生态环境根本好转的目标。2021 年 4 月,国家发展改革委印发《2021 年新型城镇化和城乡融合发展重点任务》,更是指出要建设低碳绿色城市,其中固废方面,要全面推进生活垃圾分类,加快建设生活垃圾焚烧处理设施,完善医废和危废处置设施。
2022 年 11 月,发展改革委、住房城乡建设部、生态环境部、财政部、人民银行联合发布《关于加强县级地区生活垃圾焚烧处理设施建设的指导意见》提出主要目标,到 2025 年,全国县级地区基本形成与经济社会发展相适应的生活垃圾分类和处理体系,京津冀及周边、长三角、粤港澳大湾区、国家生态文明试验区具备条件的县级地区基本实现生活垃圾焚烧处理能力全覆盖。
长江经济带、黄河流域、生活垃圾分类重点城市、“无废城市”建设地区以及其他地区具备条件的县级地区,应建尽建生活垃圾焚烧处理设施。不具备建设焚烧处理设施条件的县级地区,通过填埋等手段实现生活垃圾无害化处理。到 2030 年,全国县级地区生活垃圾分类和处理设施供给能力和水平进一步提高,小型生活垃圾焚烧处理设施技术、商业模式进一步成熟,除少数不具备条件的特殊区域外,全国县级地区生活垃圾焚烧处理能力基本满足处理需求。
2023 年 7 月,国家发改委、生态环境部、住房和城乡建设部联合发布《环境基础设施建设水平提升行动(2023-2025)》提出,加快补齐县级地区生活垃圾焚烧处理能力短板,鼓励按照村收集、镇转运、县处理或就近处理 等模式,推动设施覆盖范围向建制镇和乡村延伸。积极有序推进既有焚烧设施提标改造,强化设施二次环境污染防治能力建设,逐步提高设施运行水平。
2023 年 11 月,国家发展改革委、财政部《关于规范实施政府和社会资本合作新机制的指导意见》的通知(国办函[2023]15 号),明确提出:“最大程度鼓励民营企业参与政府和社会资本合作新建(含改扩建)项目,制定《支持民营企业参与的特许经营新建(含改扩建)项目清单(2023 年版)》并动态调整。”指导意见附件清单明确“应由民营企业独资或控股的项目包括垃圾固废处理和垃圾焚烧发电项目、农业废弃物资源化利用项目等”,为行业企业未来在固废处理领域的市场拓展提供了有力的政策支持。
2024 年 4 月,国家发展改革委印发《污染治理中央预算内投资专项管理办法》,提出重点支持城镇环境基础设施建设包括支持城镇生活垃圾分类、收转运体系建设,生活垃圾焚烧处理设施建设和提标改造,厨余垃圾资源化利用,危险废物集中处置设施建设等项目。
2024 年 7 月,中共中央、国务院发表《关于加快经济社会发展全面绿色转型的意见》,这是中央层面首次对加快经济社会发展全面绿色转型进行系统部署。《意见》着重提出,要加快产业结构朝着绿色低碳方向转型,明确规划到 2030年,节能环保产业规模达到 15 万亿元左右。
同 10 月,生态环境部召开例行新闻发布会,明确“十四五”期间,全国 113 个地级及以上城市和 8 个特殊地区正在稳步推进“无废城市”建设,计划实施 3700 余项工程项目,总投资超 1 万亿元。在“无废城市”建设的背景下,垃圾焚烧发电作为实现减量化、资源化和无害化处理的有效技术手段,迎来诸多发展契机。
2025 年 12 月,国务院召开常务会议指出,对开展固体废物综合治理行动作出部署,指出要坚决遏制住固废增长势头,按照减量化、资源化、无害化的原则,构建源头减量、过程管控、末端利用和全链条无害化管理的固体废物综合治理体系,优先对与群众生活、安全生产密切相关的固废进行治理。多项产业政策和指导意见等密集出台,反映出国家对生活垃圾焚烧发电的支持,为行业的快速长远发展保驾护航。不仅如此,作为最为直观的碳减排路径之一,在“碳达峰”、“碳中和”的发展大势下,垃圾焚烧发电行业未来机遇广阔。
04、垃圾焚烧发电行业竞争格局
随着国家政策大力推进和市场需求不断增加,我国垃圾处理行业涌入大量参与者,行业实现快速发展。2025 年,全球固体废物治理市场呈现加速整合态势,市场规模持续扩大。
根据全球环保研究网的行业分析数据,全球市场总量在 2025年有望突破 2.1 万亿美元,年均复合增长率维持在较高水平。其中,中国市场作为全球最大的固体废物产生国和治理市场,其规模占比持续扩大,已步入高质量发展的新阶段。
目前,行业整体进入相对成熟的阶段,行业竞争较为激烈。市场参与者主要为国有企业、民营企业及外资企业,国有企业凭借其资源优势和政策支持,在市场中占据相对主导地位。
民营企业在技术研发和市场拓展方面具有较好表现,通过引入先进技术和智能化系统,有效提升项目运营效率和环保水平。外资企业市场占比相对较小,主要在技术引进、国际经验等方面具有一定优势。
市场竞争加剧使得垃圾焚烧行业整体发展趋势将走向规模化、集约化,行业内各项有利资源将进一步向具有技术创新能力和全产业链服务优势的企业集聚,未来整体行业的市场集中度将进一步增加。
合作咨询:15959020898
公司电话:0591-83307966
通讯地址:福州市鼓楼区北环中路18号恒力博纳广场1号楼20层


